

很多公司老闆到了每年營利事業所得稅申報時,常常會問:
「我們公司可以用書審嗎?」
「書審是不是營業額直接乘6%?」
「股份有限公司是不是不能書審?」
「餐廳的書審率是多少?」
「營業額超過3,000萬,就一定要會計師簽證嗎?」
其實,「擴大書審」、「查帳申報」與「會計師查核簽證」是不同的申報及查核方式。
而且能不能採擴大書審,原則上不是看你是「有限公司」還是「股份有限公司」,而是要看公司的收入規模、行業別、帳務狀況,以及是否符合當年度財政部規定。
以下一次整理。
一、什麼是擴大書審?
一般俗稱的「書審」,完整名稱是:
營利事業所得稅結算申報案件擴大書面審核。
這是財政部為簡化營利事業所得稅案件審核所訂定的制度。
依目前規定,原則上全年「營業收入淨額+非營業收入」合計在新臺幣3,000萬元以下的營利事業,如果符合當年度擴大書審實施要點、申報書表齊全,並依規定申報及繳納稅款,可適用擴大書面審核。
不同產業會有不同的「擴大書審純益率」。
因此,並不是所有公司都是6%。
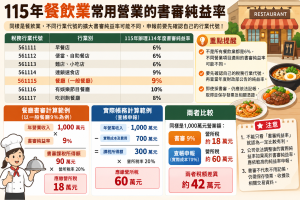
例如115年辦理114年度營所稅申報時:
一般餐廳(稅務行業代號561115)的擴大書審純益率為9%。
而早餐店、便當自助餐店、麵店及小吃店等,依其行業代號可能適用不同的純益率。
所以公司在計算書審所得之前,第一件事情不是直接乘6%,而是先確認:
自己的稅務行業代號,以及該年度財政部公告的擴大書審純益率。
重要觀念:書審不是不用記帳
這是很多老闆最容易誤解的地方。
採用擴大書審,不代表公司可以不用記帳,也不代表發票、收據、成本費用憑證都可以不用保存。
公司仍應依法:
- 設置會計帳簿
- 記載收入、成本及費用
- 取得及保存合法憑證
- 依法辦理扣繳
- 保存發票、收據及相關交易資料
如果國稅局日後進行查核,公司仍可能需要提出相關帳簿及憑證。
二、有限公司可以書審,股份有限公司也可以嗎?
可以。
這也是實務上很常被問到的問題。
「有限公司」與「股份有限公司」都是公司的組織型態;是否可以適用擴大書審,原則上並不是單純依公司名稱後面寫「有限公司」或「股份有限公司」來決定。
因此:
有限公司 → 符合條件,可以適用擴大書審。
股份有限公司 → 符合條件,也可以適用擴大書審。
不能直接認為:
「有限公司可以書審,股份有限公司一定要會計師簽證。」
是否符合擴大書審,仍應依當年度財政部公告的擴大書審實施要點、收入規模、行業別及實際申報內容判斷。
三、營所稅常見的3種申報方式
1. 擴大書審
擴大書審是依財政部公告的行業別純益率作為重要申報標準。
不同產業適用的擴大書審純益率可能不同,因此不能直接認為:
營業額 × 6%=所有公司的書審所得。
以一般餐廳為例:
115年辦理114年度營所稅申報時,一般餐廳(561115)的擴大書審純益率為 9%。
假設:
年收入:1,000萬元
書審純益率:9%
簡化計算:
1,000萬元 × 9%=90萬元
如果90萬元為課稅所得額:
90萬元 × 20%=18萬元
因此,在這個簡化案例中,餐廳的營所稅約為 18萬元。
但這只是方便理解的案例。
實際申報仍應考量非營業收入、依法調整項目、特殊所得及實際帳務狀況。
而且要特別注意:
如果公司依法調整後的實際純益率高於財政部公告的擴大書審純益率,原則上應依較高的純益率申報。
因此,書審並不是不管公司實際帳務狀況,都可以固定按照最低純益率繳稅。
2. 查帳申報
查帳申報的核心概念比較接近:
實際收入-可認列成本-可認列費用-相關損失=課稅所得額
我們同樣以一家年收入1,000萬元的餐廳為例。
假設:
年收入:1,000萬元
實際成本及費用:700萬元
簡化計算:
1,000萬元-700萬元=300萬元
課稅所得額為300萬元。
營所稅:
300萬元 × 20%=60萬元
3. 會計師查核簽證
一般俗稱「稅簽」。
公司完成帳務及營所稅結算資料後,再由會計師依相關法令進行查核,並出具查核簽證報告。
會計師查核簽證並不代表一定可以少繳稅,而是透過專業查核確認收入、成本、費用及相關稅務調整是否符合規定。
另外,公司如果符合《所得稅法》第39條相關規定,包括帳冊簿據完備、虧損及扣除年度均使用藍色申報書或經會計師查核簽證,並且如期申報,經稽徵機關核定的前10年虧損,得在符合規定的情況下自本年度純益額中扣除。
四、餐廳書審怎麼算?用1,000萬營業額來看
假設是一家一般餐廳:
稅務行業代號:561115
年收入:1,000萬元
114年度擴大書審純益率:9%
第一步|計算書審所得
1,000萬元 × 9%=90萬元
第二步|計算營所稅
90萬元 × 20%=18萬元
所以在這個簡化案例中:
書審課稅所得額:90萬元
營所稅:約18萬元
五、同樣是餐飲業,書審率不一定相同
這一點非常重要。
老闆可能都認為自己是「開餐廳」,但國稅局的稅務行業代號不同,適用的書審純益率就可能不同。
以115年申報114年度營所稅為例:
| 稅務行業代號 | 行業 | 擴大書審純益率 |
|---|---|---|
| 561111 | 早餐店 | 6% |
| 561112 | 便當、自助餐店 | 6% |
| 561113 | 麵店、小吃店 | 6% |
| 561114 | 連鎖速食店 | 9% |
| 561115 | 餐廳 | 9% |
| 561116 | 有娛樂節目餐廳 | 10% |
| 561117 | 吃到飽餐廳 | 8% |
因此:
不是所有餐飲業都是6%,也不是所有餐廳都是9%。
要先確認實際營業內容及稅務行業代號。
六、餐廳書審9% vs 實際成本費用70%,差多少?
這也是老闆最容易理解的比較。
假設同一家餐廳:
年收入:1,000萬元
實際成本+費用:700萬元
實際帳面所得:300萬元
採實際帳務計算
1,000萬元-700萬元=300萬元
300萬元 × 20%=
營所稅60萬元
假設符合擴大書審9%的相關規定
1,000萬元 × 9%=90萬元
90萬元 × 20%=
營所稅18萬元
單純從這個簡化案例來看:
60萬元-18萬元=42萬元
兩者計算結果相差 42萬元。
但這裡必須特別提醒:
不能因此理解成「公司實際賺300萬元,也可以不管帳務直接用90萬元報稅」。
擴大書審仍有其適用條件,而且公司依法調整後的實際純益率如果高於擴大書審純益率,應依相關規定辦理。
因此,書審不能只拿「營業額×純益率」來做節稅比較。
七、營所稅率是多少?
目前公司組織營利事業可簡化理解如下:
| 課稅所得額 | 營所稅 |
|---|---|
| 12萬元以下 | 免徵 |
| 超過12萬元、20萬元以下 | (課稅所得額-12萬元)×50% |
| 超過20萬元 | 課稅所得額×20% |
例如餐廳書審所得90萬元:
90萬元 × 20%=18萬元
八、書審、查帳、會計師簽證差在哪裡?
| 比較 | 擴大書審 | 查帳申報 | 會計師查核簽證 |
|---|---|---|---|
| 所得計算 | 依帳務依法調整並符合公告純益率標準 | 依實際帳務及稅法規定 | 依實際帳務並由會計師查核 |
| 帳簿 | 要 | 要 | 要 |
| 憑證 | 要 | 要 | 要 |
| 書審3,000萬元門檻 | 原則上須符合 | 不適用此書審門檻 | 並非以3,000萬元作為單一標準 |
| 虧損 | 仍須依書審相關規定判斷 | 依實際帳務 | 依實際帳務 |
| 國稅局查核 | 仍可能 | 仍可能 | 仍可能 |
九、書審就一定不會被查帳嗎?
不是。
擴大書面審核不等於國稅局永遠不會查帳。
如果申報資料有異常、收入漏報、成本費用不合理、行業代號錯誤,或有其他需要進一步釐清的情況,稅捐稽徵機關仍可依法查核。
所以即使採書審,公司平常仍應保存:
- 銷貨發票
- 進貨發票
- 食材進貨資料
- 薪資資料
- 租金及扣繳資料
- 水電瓦斯費用
- 外送平台對帳資料
- 刷卡及電子支付資料
- 銀行交易紀錄
- 其他營業相關憑證
餐飲業尤其要注意「營業收入」與金流、外送平台、電子支付及發票資料之間是否能合理勾稽。
十、常見錯誤:以為書審不用保存成本費用憑證
這是最常見的錯誤。
即使最後採擴大書審,平常仍應依法記帳及保存相關憑證。
尤其餐廳每天都有大量食材、人事、水電、租金及其他營業支出,更應該做好基本帳務管理。
十一、有限公司與股份有限公司,哪一種比較省營所稅?
不能單純用公司組織型態判斷。
假設:
A公司是「○○餐飲有限公司」
B公司是「○○餐飲股份有限公司」
兩家公司營業內容相同、收入相同、行業代號相同,而且都符合擴大書審相關條件。
不會只因為一家是有限公司、另一家是股份有限公司,就產生不同的書審純益率。
真正影響營所稅的通常是:
營業收入、非營業收入、行業代號、實際成本費用、純益率及相關稅務調整。
十二、到底該選書審、查帳還是會計師簽證?
沒有一種方式適合所有公司。
尤其餐飲業常有:
食材成本、人事薪資、店面租金、水電瓦斯、設備折舊、外送平台抽成及其他營運費用。
所以不能只看到「書審9%」就認為一定比較有利。
應該把:
營業額+實際成本+實際費用+書審純益率+帳務完整程度
一起評估。
富登提醒
很多創業者成立公司時只注意:
「有限公司還是股份有限公司?」
但從後續稅務來看,更應該先了解:
預估年營業額、實際成本費用、稅務行業代號、擴大書審純益率,以及未來營運規模。
以餐飲業為例:
早餐店可能是6%;
一般餐廳可能是9%;
吃到飽餐廳可能又是8%。
看起來都是「做餐飲」,稅務上的行業分類卻不一定相同。
因此,公司設立及稅籍登記時,營業內容與行業分類就非常重要。
富登記帳及報稅代理人事務所
提供公司設立、行號設立、記帳報稅、營業稅申報、營所稅申報及創業稅務諮詢。
官方網站:fudan.com.tw
官方LINE:https://lin.ee/6GTyKke
如果不知道自己的公司適合擴大書審、查帳申報或其他方式,可提供公司的營業項目、預估年營業額及成本費用概況,再依實際情況評估。

