公司承租辦公室
注意事項 Q&A
公司登記地址、房東文件、租賃契約、
租金所得稅扣繳與二代健保完整解析。
準備成立公司,辦公室租在哪裡非常重要。不是所有房屋都能合法作為營業場所,也不是簽完租約就一定可以申請公司登記。
此外,房東如果是自然人,公司支付租金時可能需要辦理 10%所得稅扣繳及 2.11%二代健保補充保費。
富登整理六大主題,協助創業者在簽約前了解相關規定。
六大重點快速導覽
一、公司地址與營業場所
Q1:任何房屋都可以登記公司嗎?
不一定。公司登記及營業場所應確認土地使用分區、建築物使用執照用途及實際營業項目。
例如住宅區、商業區、工業區,可能適用不同的管制規定;各縣市規定也不完全相同。
可以完成公司登記,不代表所有營業活動都能在該處合法經營。
違反都市計畫法第79條相關規定,可能面臨6萬元以上30萬元以下罰鍰及停止使用等處分。
Q2:台北市設立公司需要地址預審嗎?
台北市公司及商業辦理設立、遷址、新增營業項目登記,原則上須先辦理營業場所預先查詢,並依規定檢附預審結果。
預審結果自審核完成日起6個月內有效,逾期須重新申請。
一般應備建物所有權狀或3個月內建物登記謄本;部分住宅兼辦公室案件另有切結書等要求。
Q3:公司設在住家會增加房屋稅嗎?
有可能。房屋稅與地價稅應依實際使用、核定面積及適用優惠條件判斷。
住家部分改作營業使用,可能涉及房屋稅課稅用途調整,以及地價稅自用住宅優惠是否仍符合規定。
建議在租約中明確約定,因公司登記或實際營業而增加的稅費如何處理。
二、房東文件與租賃契約
Q4:房東要提供哪些文件?
建議先準備或確認:
- 建物登記謄本、所有權狀或其他權利證明。
- 房屋稅單等輔助資料(依個案需要)。
- 完整租賃契約書。
- 必要時提供所有權人同意書。
- 如由他人代理簽約,確認書面授權。
不同登記機關及不同案件,要求文件可能有所不同。
Q5:房東不是所有權人,還能簽約嗎?
可以有合法代理或轉租的情形,但必須確認出租權限。
代理人:建議取得合法授權文件。
二房東:確認原租賃契約及轉租權限,必要時取得原所有權人同意。
多人共有:確認簽約人具有合法出租及授權權限。
Q6:租賃契約應注意哪些條款?
- 是否明確同意作公司登記及營業使用。
- 租金為含稅費總額或房東實收淨額。
- 押金、租期、提前終止與返還條件。
- 房屋稅、地價稅及管理費負擔。
- 裝潢施工及退租恢復原狀。
- 公司遷址、撤銷登記及通知義務。
尤其應避免只寫「月租30,000元」,卻沒有約定所得稅扣繳及補充保費如何負擔。
三、租金所得稅與二代健保
Q7:房東是公司,需要扣繳嗎?
一般境內營業人依法開立統一發票的租賃收入,免予扣繳租金所得稅,也不涉及個人租金補充保險費。
承租公司應取得合法憑證,並依契約確認租金及營業稅是否內含。
Q8:房東是個人,每月租金2萬元以下免扣嗎?
所得稅與二代健保需要分開判斷。
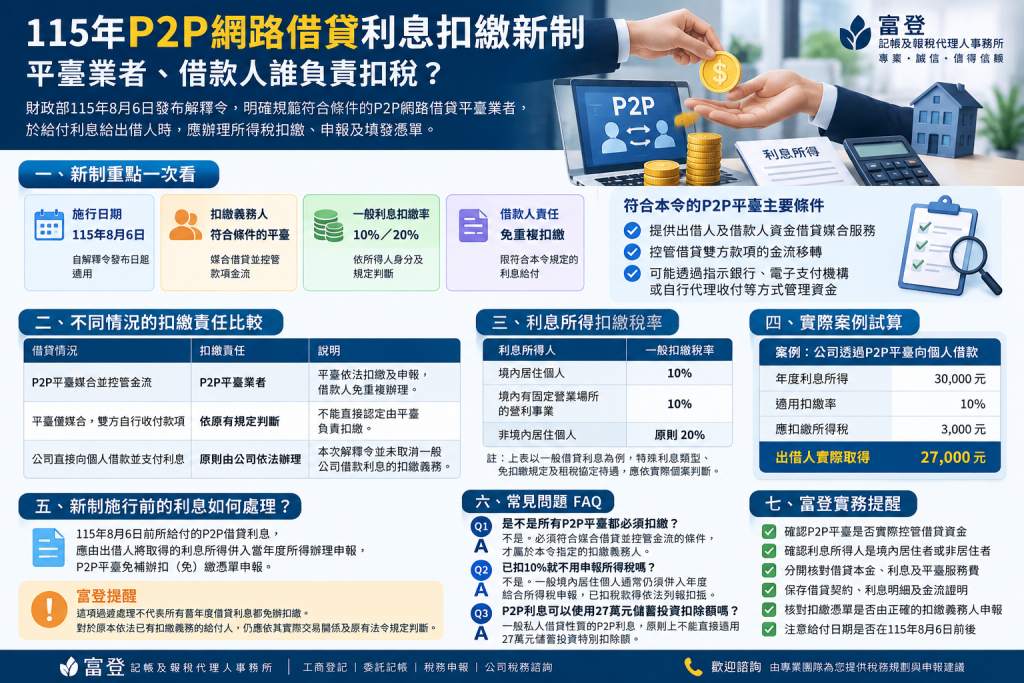
所得稅:境內居住者個人,每次應扣繳稅額不超過2,000元,原則免予扣繳。因此每次租金20,000元整,按10%計算為2,000元,符合免扣繳規定。
二代健保:符合扣費條件者,單次租金達20,000元(含)就須按2.11%扣取,並非超過20,000元才扣。
免扣所得稅仍可能需要依法申報免扣繳憑單。
Q9:房東是非居住者,租金怎麼處理?
給付非中華民國境內居住者個人的租金,原則按20%扣繳。
其居住者身分應依相關稅法規定認定,不能僅以國籍或戶籍單獨判斷。
二代健保則另外確認是否具適用的保險對象身分。
四、租金20,000元與30,000元實際試算
以下假設房東為境內居住者個人,符合二代健保扣費條件,每月單次給付,並無特殊免扣情形。
租金扣繳完整比較表
| 房東身分 | 月租金 | 所得稅 | 二代健保 | 實收金額 |
|---|---|---|---|---|
| 公司(依法開發票) | 30,000 | 0 | 0 | 依發票及契約 |
| 公司(依法開發票) | 20,000 | 0 | 0 | 依發票及契約 |
| 個人(境內居住者) | 30,000 | 3,000 | 633 | 26,367 |
| 個人(境內居住者) | 20,000 | 0 | 422 | 19,578 |
| 個人(境內居住者) | 19,000 | 0 | 0 | 19,000 |
註:金額單位為新臺幣元。個人房東試算均假設沒有特殊免扣情形,未約定由承租公司額外負擔稅費。公司房東租金是否含營業稅,依發票與契約確認。
Q10:房東要求實拿30,000元,稅金由公司負擔呢?
這與租金總額30,000元不同。
如果公司另外代房東負擔所得稅、補充保費或其他稅捐,相關金額可能屬於額外租金,應依規定反推給付總額重新計算。
簽約時應明確約定租金總額或房東實收淨額,避免公司額外承擔未預期成本。
五、租金扣繳申報與違規風險
常見申報期限
所得稅扣繳
二代健保補充保費
年度所得資料申報
Q11:公司忘記扣繳租金所得稅怎麼辦?
依所得稅法第114條,未扣繳、短扣、逾期繳納或未依規定申報扣繳憑單,均可能有補繳、補報及處罰問題。
應依實際違規類型與情節處理,並儘速確認是否符合自動補報補繳等相關規定。
Q12:二代健保未扣取會有罰鍰嗎?
全民健康保險法第85條訂有相關補繳及裁罰規定。
憲法法庭於115年2月6日作成115年憲判字第2號判決,指出固定倍數罰鍰在個案顯然過苛的範圍內違反比例原則,並要求相關機關檢討修正。
實際處罰應依適用法規、判決意旨及個案情節認定。
六、公司租用商務中心的注意事項
除了傳統辦公室,商務中心也是創業者可以評估的選擇,常見服務包含公司借址登記、獨立辦公室、會議室及信件代收。
商務中心優點
- 降低創業初期辦公成本。
- 可選擇借址或實體辦公室。
- 依方案提供信件代收服務。
- 部分提供會議室及行政支援。
- 依法開發票的租賃服務可簡化個人房東扣繳問題。
承租前應確認
- 地址是否適用預定營業項目。
- 能否提供公司登記文件。
- 實體辦公室使用條件。
- 郵件及公文如何通知。
- 退租、遷址及額外費用。
Q13:外銷公司可以使用商務中心嗎?
不能一概認定不適合。
應依公司實際營業活動、交易及進出口文件、營業場所使用方式、稅籍狀況與退稅申報規定綜合判斷。
如果有較大量進出口、倉儲、物流或特殊許可需求,建議先確認商務中心可提供的服務是否符合實際營運。
Q14:租用商務中心就不用繳租金所得稅嗎?
如果出租方是境內依法開立統一發票的營業人,其開立發票的租賃收入免予扣繳,承租公司通常也不需負擔個人房東租金補充保費的扣費作業。
但這不表示該筆租金完全免稅。出租業者仍須依法處理營業稅及所得稅。
公司租辦公室|簽約前檢查清單
準備設立公司,卻不確定登記地址能否使用?
富登提供公司行號設立、工商登記、
委託記帳及稅務申報相關服務。
服務電話:02-2756-0385
台北市松山區南京東路五段250巷36弄27號1樓
延伸閱讀與官方參考資料
© 富登記帳及報稅代理人事務所